Domain besonderer-genuss.de kaufen?
Wir ziehen mit dem Projekt
besonderer-genuss.de um.
Sind Sie am Kauf der Domain
besonderer-genuss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besonderer-genuss.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
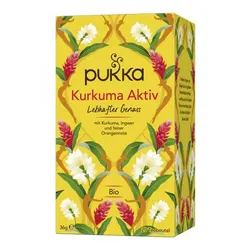
Pukka Bio-Kräutertee »Lebhafter Genuss«Goldene Kraft für bewegte Momente Diese leuchtend goldene Teemischung ist gemacht für aktive Tage und lebendige Augenblicke. Die legendäre Kurkuma trifft auf würzigen Galgant und kraftvollen Ingwer – ein Trio, das Körper und Geist in Schwung bringt. Genießen Sie diesen Bio-Kräutertee als wärmende Begleitung, wenn das Leben in Bewegung ist. Natürlich koffeinfrei und voller Dynamik.5,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
6er-Probierpaket »Genuss ohne Promille«Alkoholfreier Genuss in seiner ganzen Vielfalt Alkoholfrei genießen – ganz ohne Verzicht: Dieses Probierpaket vereint sechs unterschiedlich ausgeprägte alkoholfreie Spezialitäten, die durch ihre Vielfalt und Nähe zum Original überzeugen. Freuen Sie sich auf frische, fruchtbetonte und lebendige Stilrichtungen – von zitrusgeprägten Alternativen über elegante Rosé-Varianten und cremige Weißwein-Interpretationen bis hin zu prickelnden Aperitif-Kompositionen und aromatischen Rotwein-Alternativen. Ein Set, das Abwechslung und Qualität ins Glas bringt.Alle enthaltenen Spezialitäten wurden schonend entalkoholisiert, sodass Fruchtaromen, Charakter und typische Eigenschaften bestmöglich erhalten bleiben. Dabei unterscheiden sie sich bewusst in Herkunft und Stil – jede Variante bringt ihre eigene Handschrift mit. Ob als Begleitung zu einem Dinner, für einen entspannten Abend oder als stilvolle alkoholfreie Alternative im Alltag: Dieses Paket bietet Ihnen für jede Gelegenheit die passende Auswahl.39,95 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
6er-Probierpaket »Genuss ohne Grenzen«Alkoholfrei genießen Weihnachten und Silvester sind die perfekten Anlässe, um mit einem Glas Wein anzustoßen – auch ohne Alkohol. Und dieses Probierpaket macht es Ihnen leicht, die Feiertage stilvoll und genussvoll zu verbringen. Ob prickelnder Schaumwein, fruchtiger Weißwein oder aromatischer Rosé oder ein samtiger Rotwein – diese Auswahl zeigt, wie lecker alkoholfreier Wein sein kann. Hergestellt aus hochwertigen Rebsorten wie Riesling, Cuvée Blanc oder Rosé, bieten diese Weine eine echte Alternative. Sie punkten mit intensiven Aromen und schöner Frische, die perfekt in die geselligen Momente der Festtage passt. Auch ideal als Begleitung zu festlichen Gerichten! Der prickelnde Leitz »Eins-Zwei-Zero« Sparkling Rosé Alkoholfrei macht sich toll zu Vorspeisen wie Lachs-Canapés, während der Doppio Passo Rosso »Alternativa« Ihr Weihnachtsbraten-Menü perfekt abrundet. Und das Beste: Sie können ohne Reue genießen – auch in großer Runde.49,90 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Weinpaket - Festtags-Genuss - 6 Fl. - 4.5LDas Weihnachtsessen steht bevor und wird organisiert, doch was trinken wir zu Weihnachten? Eine klassische Frage, denn wie jedes Jahr werden Sie festliche Speisen genießen und wie jedes Jahr stellen Sie sich die Frage. Welcher Wein begleitet das Essen am besten? Also, entspannen Sie sich, wir haben für Sie die besten Weine für Ihr Festessen zusammengestellt! Champagner als Aperitif, frische, lebhafte Weißweine zur Gänseleber und zu Meeresfrüchten, konzentrierte und gut strukturierte Rotweine zur Pute und ein Weißwein zum Dessert... Gehen Sie die Weihnachtsfeier endlich mit Entspannung an!71,87 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Wie kann man gesunden Genuss in der Ernährung fördern, ohne auf Geschmack und kulinarischen Genuss zu verzichten?
Gesunden Genuss in der Ernährung kann man fördern, indem man frische und natürliche Zutaten verwendet und auf Fertigprodukte mit vielen Zusatzstoffen verzichtet. Außerdem kann man durch schonende Zubereitungsmethoden wie Dampfgaren, Braten oder Grillen den Geschmack und die Nährstoffe der Lebensmittel erhalten. Gewürze und Kräuter können für zusätzlichen Geschmack sorgen, ohne dass man auf ungesunde Fette oder große Mengen an Salz zurückgreifen muss. Zudem ist es wichtig, sich bewusst Zeit für das Essen zu nehmen und die Mahlzeiten in Ruhe zu genießen, um den kulinarischen Genuss zu steigern und das Sättigungsgefühl zu fördern. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
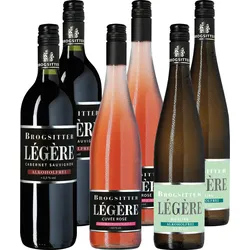
Probierpaket "Alkoholfreier Genuss"3x2 Flaschen alkoholfreier Wein 2x Brogsitter Légère Riesling Alkoholfrei <0,5 % Aus der wohl beliebtesten Rebsorte Deutschlands: 100 % Riesling! Die Riesling-Trauben werden gekühlt vergoren, um den Frischecharakter zu bewahren. Der Alkoholentzug erfolgt in einem speziellen Verfahren, bei dem die Stilistik der Rebsorte erhalten bleibt. Unbeschwerter Genuss mit feinen Aromenspiel und klasse Spritzigkeit ? frisch und lecker! 2x Brogsitter Légère Cabernet Sauvignon Alkoholfrei <0,5 % Tiefrote, kräftige Farbe, hoher Tanningehalt, Bukett von roten Früchten, würziger und harmonischer Geschmack. Die exzellente Alternative aus dem Hause Brogsitter für alle, die gerne ein gutes Glas Wein genießen, aber auf Alkohol verzichten möchten. 2x Brogsitter Légère Rosé Cuvée - Alkoholfrei - <0,5% Zarte Roséwein Cuvée alkoholfrei! Das weinige Bukett macht Lust auf den ersten Schluck! Am Gaumen frisch, saftig, schöne Frucht, charmant und angenehm. Er passt wie jeder Rosé perfekt in die schönste Jahreszeit! Genießen Sie unbeschwert einen geschmackvollen, alkoholfreien Rosé. Er kann auch köstlich mit Salat und Pasta kombiniert werden!34,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
3er-Probierpaket »Bordeaux-Genuss«Bordeaux für Fortgeschrittene Manche Weine sprechen leise – andere erzählen große Geschichten. Château Clerc Milon gehört definitiv zur zweiten Kategorie. Dieses 5. Grand Cru Classé aus Pauillac bringt alles mit, was Bordeaux so legendär macht: Tiefe, Eleganz und eine eindrucksvolle Entwicklung über die Jahre. Mit diesem Probierpaket reisen Sie durch drei charakterstarke Jahrgänge dieses geschichtsträchtigen Weinguts – und erleben, wie Reife und Herkunft sich auf faszinierende Weise im Glas entfalten.Ob für einen stilvollen Abend zu zweit oder ein Tasting mit Freunden – diese Weine verdienen Aufmerksamkeit. Kraftvoll und geschliffen, dabei stets mit der typisch noblen Art des Pauillac. Genießen Sie intensive Aromatik, seidige Tannine und die Balance eines großen Bordeaux. Ideal zu geschmortem Lamm, Filet oder reifem Käse. Oder einfach pur – als Erlebnis für sich.256,50 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Pukka Bio-Kräutertee »Lebhafter Genuss«Goldene Kraft für bewegte Momente Diese leuchtend goldene Teemischung ist gemacht für aktive Tage und lebendige Augenblicke. Die legendäre Kurkuma trifft auf würzigen Galgant und kraftvollen Ingwer – ein Trio, das Körper und Geist in Schwung bringt. Genießen Sie diesen Bio-Kräutertee als wärmende Begleitung, wenn das Leben in Bewegung ist. Natürlich koffeinfrei und voller Dynamik.5,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
6er-Probierpaket »Genuss ohne Promille«Alkoholfreier Genuss in seiner ganzen Vielfalt Alkoholfrei genießen – ganz ohne Verzicht: Dieses Probierpaket vereint sechs unterschiedlich ausgeprägte alkoholfreie Spezialitäten, die durch ihre Vielfalt und Nähe zum Original überzeugen. Freuen Sie sich auf frische, fruchtbetonte und lebendige Stilrichtungen – von zitrusgeprägten Alternativen über elegante Rosé-Varianten und cremige Weißwein-Interpretationen bis hin zu prickelnden Aperitif-Kompositionen und aromatischen Rotwein-Alternativen. Ein Set, das Abwechslung und Qualität ins Glas bringt.Alle enthaltenen Spezialitäten wurden schonend entalkoholisiert, sodass Fruchtaromen, Charakter und typische Eigenschaften bestmöglich erhalten bleiben. Dabei unterscheiden sie sich bewusst in Herkunft und Stil – jede Variante bringt ihre eigene Handschrift mit. Ob als Begleitung zu einem Dinner, für einen entspannten Abend oder als stilvolle alkoholfreie Alternative im Alltag: Dieses Paket bietet Ihnen für jede Gelegenheit die passende Auswahl.39,95 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Steuerrecht
-
6er-Probierpaket »Genuss ohne Grenzen«Alkoholfrei genießen Weihnachten und Silvester sind die perfekten Anlässe, um mit einem Glas Wein anzustoßen – auch ohne Alkohol. Und dieses Probierpaket macht es Ihnen leicht, die Feiertage stilvoll und genussvoll zu verbringen. Ob prickelnder Schaumwein, fruchtiger Weißwein oder aromatischer Rosé oder ein samtiger Rotwein – diese Auswahl zeigt, wie lecker alkoholfreier Wein sein kann. Hergestellt aus hochwertigen Rebsorten wie Riesling, Cuvée Blanc oder Rosé, bieten diese Weine eine echte Alternative. Sie punkten mit intensiven Aromen und schöner Frische, die perfekt in die geselligen Momente der Festtage passt. Auch ideal als Begleitung zu festlichen Gerichten! Der prickelnde Leitz »Eins-Zwei-Zero« Sparkling Rosé Alkoholfrei macht sich toll zu Vorspeisen wie Lachs-Canapés, während der Doppio Passo Rosso »Alternativa« Ihr Weihnachtsbraten-Menü perfekt abrundet. Und das Beste: Sie können ohne Reue genießen – auch in großer Runde.49,90 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Weinpaket - Festtags-Genuss - 6 Fl. - 4.5LDas Weihnachtsessen steht bevor und wird organisiert, doch was trinken wir zu Weihnachten? Eine klassische Frage, denn wie jedes Jahr werden Sie festliche Speisen genießen und wie jedes Jahr stellen Sie sich die Frage. Welcher Wein begleitet das Essen am besten? Also, entspannen Sie sich, wir haben für Sie die besten Weine für Ihr Festessen zusammengestellt! Champagner als Aperitif, frische, lebhafte Weißweine zur Gänseleber und zu Meeresfrüchten, konzentrierte und gut strukturierte Rotweine zur Pute und ein Weißwein zum Dessert... Gehen Sie die Weihnachtsfeier endlich mit Entspannung an!71,87 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Weinpaket - Crémant Genuss - 6 Fl. - 4.5LElsass, Burgund, Loire, Savoyen, Jura, Bordeaux - alle Regionen sind vertreten! Lassen Sie sich von diesen hochwertigen Crémants begeistern und begeben Sie sich auf eine Verkostungs-Tour de France! Ob für große Anlässe oder kleine Gaumenfreuden, Familienessen oder Aperitifs mit Freunden, diese Crémants werden immer einen Platz auf Ihrem Tisch finden!67,38 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie kann man gesunden Genuss in der Ernährung fördern, ohne auf Geschmack und kulinarischen Genuss zu verzichten?
Gesunden Genuss in der Ernährung kann man fördern, indem man frische und natürliche Zutaten verwendet und auf Fertigprodukte mit vielen Zusatzstoffen verzichtet. Außerdem kann man durch schonende Zubereitungsmethoden wie Dampfgaren, Braten oder Grillen den Geschmack und die Nährstoffe der Lebensmittel erhalten. Gewürze und Kräuter können für zusätzlichen Geschmack sorgen, ohne dass man auf ungesunde Fette oder große Mengen an Salz zurückgreifen muss. Zudem ist es wichtig, sich bewusst Zeit für das Essen zu nehmen und die Mahlzeiten in Ruhe zu genießen, um den kulinarischen Genuss zu steigern und das Sättigungsgefühl zu fördern. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.